¿Tax de $1,000 por huracanes? Verificamos propuesta de Jolly para el seguro de vivienda en Florida
Si tienes poco tiempo
Si ves algo que te hace preguntar: ¿es cierto? Mándanoslo por WhatsApp y nuestro equipo lo investigará, (813) 260-7595.
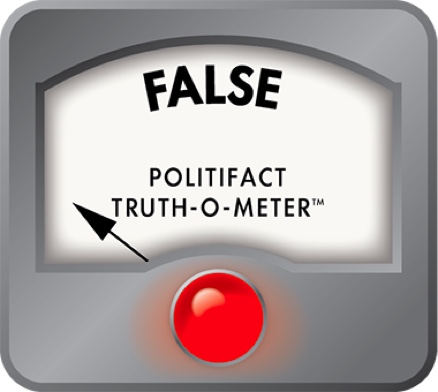
El representante republicano de EE.UU. Byron Donalds bombardeó las ondas televisivas en Florida con un anuncio que ataca a su rival demócrata David Jolly por un plan que, según Donalds, consistiría en un “impuesto por huracanes” de $1,000.
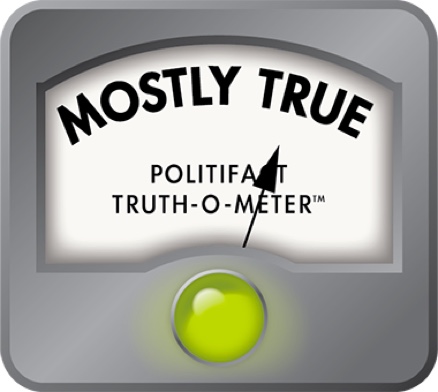
Jolly rechaza el anuncio, diciendo que su plan para transferir la cobertura contra huracanes de los seguros privados a un fondo estatal reducirá las primas entre un 60% y un 70%.
Ambos candidatos a gobernador dicen tener datos que respaldan sus predicciones. PolitiFact decidió analizar la investigación, hablar con expertos e intentar responder a una pregunta: ¿Qué implica esto para los seguros de vivienda?
El anuncio de Donalds del 8 de septiembre sobre el plan de Jolly decía que la propuesta costaría “$1,000, por familia de Florida, cada año”, lo que aumentaría los costos de los seguros de hogar, automóvil e inquilinos.
El anuncio hace referencia a un estudio reciente, pero simplifica en exceso sus conclusiones. No evaluó el plan de Jolly, sino que evaluó una propuesta de la Cámara de Representantes de Florida de 2024.
Investigadores de la Universidad Estatal de Florida (FSU, por sus siglas en inglés), analizaron qué sucedería si Citizens Property Insurance Corp., la aseguradora respaldada por el estado, asumiera la cobertura contra daños por viento. La cifra de $1,000 proviene de un escenario específico que implicaría que los floridianos pagaran tarifas de emergencia a Citizens durante un tiempo limitado si una tormenta catastrófica agotara los fondos de reserva de la aseguradora.
Los floridianos podrían tener que pagar comisiones según el plan de Jolly si se diera una situación similar y su fondo tuviera las mismas reglas que Citizens, pero nada de eso está garantizado, y el estudio no dice que sea un resultado definitivo y anual.
Expertos en la industria de seguros cuestionan si la propuesta de Jolly redistribuiría, en lugar de reducir, los costos del seguro de huracanes para los floridianos. Ellos dijeron que aún quedan detalles por definir sobre cómo se financiaría, operaría y mantendría el fondo propuesto, dada la imprevisibilidad de las tormentas.
Aquí te contamos cómo se comparan las afirmaciones contradictorias sobre el plan de Jolly con los hechos.
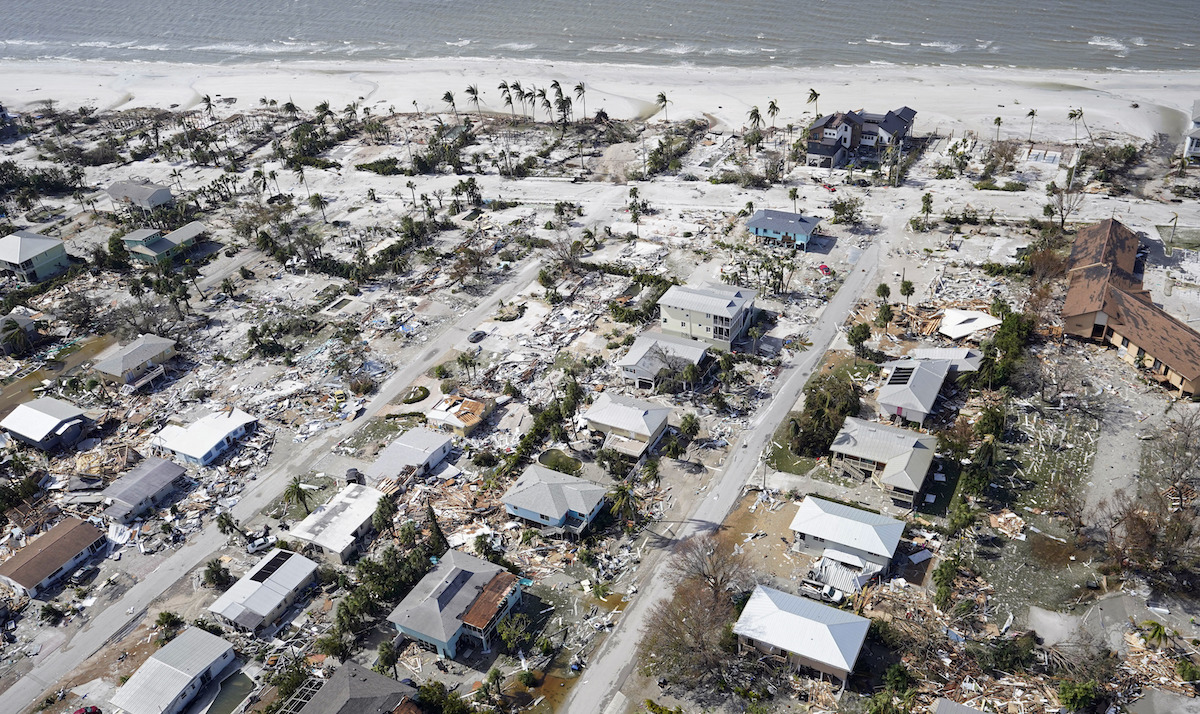
Una imagen aérea muestra los estragos del huracán Ian en Fort Myers, Florida, el 29 de septiembre de 2022. (AP)
¿Cómo podrían los seguros de vivienda bajar a un 60% o un 70% en Florida?
Jolly dice que Florida necesita un mejor plan para los seguros de vivienda; el estado ha registrado los precios más altos del país durante años, principalmente debido a los huracanes. El enfoque de Donalds incluye aprovechar las leyes recientes destinadas a reducir las demandas frívolas y crear un sistema de calificación para las aseguradoras.
Después de que el huracán Andrew azotara el sur de Florida en 1992, causando daños por más de $26 mil millones (más de $61 mil millones en la actualidad), el estado creó un fondo para catástrofes por huracanes con el fin de estabilizar el mercado de seguros.
El fondo actúa como una aseguradora de respaldo para reembolsar a las compañías de seguros una parte de las pérdidas catastróficas causadas por huracanes. Se financia principalmente con los ingresos por inversiones y las primas pagadas por las compañías de seguros que operan en Florida.
El fondo contaba con un saldo de $9,600 millones a la fecha de diciembre de 2025, con un saldo proyectado de $12,000 millones para finales de 2026 si esta temporada de huracanes se mantiene tranquila.
El plan de Jolly convertiría el fondo en una aseguradora principal para la cobertura contra daños por viento. Según él, necesitaría un mínimo de $32 mil millones. (El seguro contra inundaciones suele ser una póliza aparte del gobierno federal y no formaría parte de este fondo).
Jolly no ha dado a conocer detalles sobre el funcionamiento de su fondo. Él le dijo a PolitiFact que los floridianos no necesitarían comprar una póliza de seguro para daños de vientos por separado, y que el fondo estatal podría recurrir a aseguradoras privadas para suscribir y gestionar las reclamaciones.
Su campaña calculó que eliminar la cobertura del seguro para vientos en una vivienda de $300,000, donde los propietarios pagan un promedio de $7,136 al año en seguros, reduciría la factura a unos $2,556 al año — un ahorro del 64%.
@politifactenespanol ¡Sigue el canal de WhatsApp de PolitiFact en Español para estar al día de lo que es cierto, falso, engañoso o fuera de contexto! #whatsapp #canales #verificacion #factcheck
Los expertos dicen que eliminar la cobertura privada para los daños de vientos, reduciría inicialmente las facturas, pero es poco probable que la reducción sea tan significativa como dice Jolly.
Una forma en que un nuevo fondo generaría ahorros sería eliminando las ganancias privadas, que están incorporadas en las primas de los seguros, dijo Gabriel Carrillo, director del programa del Centro de Gestión de Riesgos y Educación en Seguros de la Universidad Central de Florida.
Pero un fondo reformado también requeriría gastos operativos para procesar las reclamaciones, él dijo, y si se elimina por completo la cobertura privada para viento, “el riesgo recaería entonces sobre todos los consumidores, no solo sobre los propietarios de viviendas”.
Karen Clark, experta en modelización de riesgos de catástrofes, dijo que Florida “representa el 60% del riesgo de huracanes en EE.UU. debido a su ubicación y a los billones de dólares en exposición de propiedades costeras”, y que ningún nuevo mecanismo de financiación cambiaría eso.
Ningún estado opera un fondo que cubra el 100% de las reclamaciones primarias por daños causados por el viento; el Programa del Seguro Nacional de Inundación es la comparación más cercana. Comenzó con el compromiso del gobierno de cubrir el alto riesgo de catástrofes para ayudar a los consumidores a ahorrar dinero, pero con el tiempo, las pérdidas que debían cubrirse superaron la financiación del programa. Aún le debe al Departamento del Tesoro de los Estados Unidos más de $22 mil millones, incluso después de que el Congreso cancelará alrededor de $16 mil millones de su deuda.
Los programas administrados por gobiernos estatales o federales son vulnerables a la subvaloración, es decir, a cobrar demasiado poco en comparación con el riesgo, dijo Carrillo. Mantener la solvencia de un fondo implica añadir fondos después de cubrir grandes pérdidas, lo cual contradice la presión política para mitigar el impacto en los consumidores.
¿Cómo podría el plan de Jolly aumentar los costos para todos los floridianos?
El estudio del 26 de agosto al que hace referencia el anuncio de Donalds fue hecho por la Oficina de Análisis de Políticas de Programas y Responsabilidad Gubernamental (OPPAGA, por sus siglas en inglés), de la Legislatura de Florida. El estudio no es público; OPPAGA y la campaña de Donalds lo compartieron con PolitiFact.
Los investigadores evaluaron los posibles resultados si toda la cobertura residencial contra daños por viento se transfiriera a Citizens, mientras que las compañías privadas vendieran pólizas que cubrieran únicamente riesgos no relacionados al viento, como incendios. (Cabe recalcar que no estudiaron el plan de Jolly).
El estudio reveló que excluir el riesgo de vientos del mercado privado presenta algunas ventajas, como una mayor uniformidad en la cobertura y los precios, y la eliminación del principal factor de quiebra de las aseguradoras. Esto podría incentivar a más compañías a ofrecer pólizas que no cubran riesgos de viento.
Las desventajas podrían incluir la competencia reducida y las presiones políticas sobre la financiación y las decisiones de fijación de tarifas. Los investigadores señalaron que la posibilidad de que un fondo estatal incremente los costos para los contribuyentes surge de concentrar todo el riesgo de viento del estado en una sola entidad, lo que crea un único punto de fallo financiero importante.
Contar con una única aseguradora respaldada por el estado crearía una “redistribución geográfica significativa de los costos” y, en la práctica, impondría un “impuesto por huracanes” a casi todos los asegurados de Florida, según el estudio.
Este “impuesto” se refiere a las evaluaciones de emergencia que, según la ley de Florida, las entidades de seguros públicos, incluidos Citizens y el actual fondo para catástrofes, pueden emitir si sus reservas se agotan y se ven obligadas a incurrir en déficit, similar al escenario descrito en el estudio, en el que los floridianos podrían tener que pagar temporalmente $1,000 al año después de una tormenta catastrófica.
Estas tarifas pueden añadirse a casi cualquier tipo de póliza de seguro, incluyendo las de hogar, automóvil, inquilinos y negocios. Dado que las personas están obligadas por ley a pagar este cargo adicional, funciona como un impuesto estatal para rescatar a la aseguradora pública.
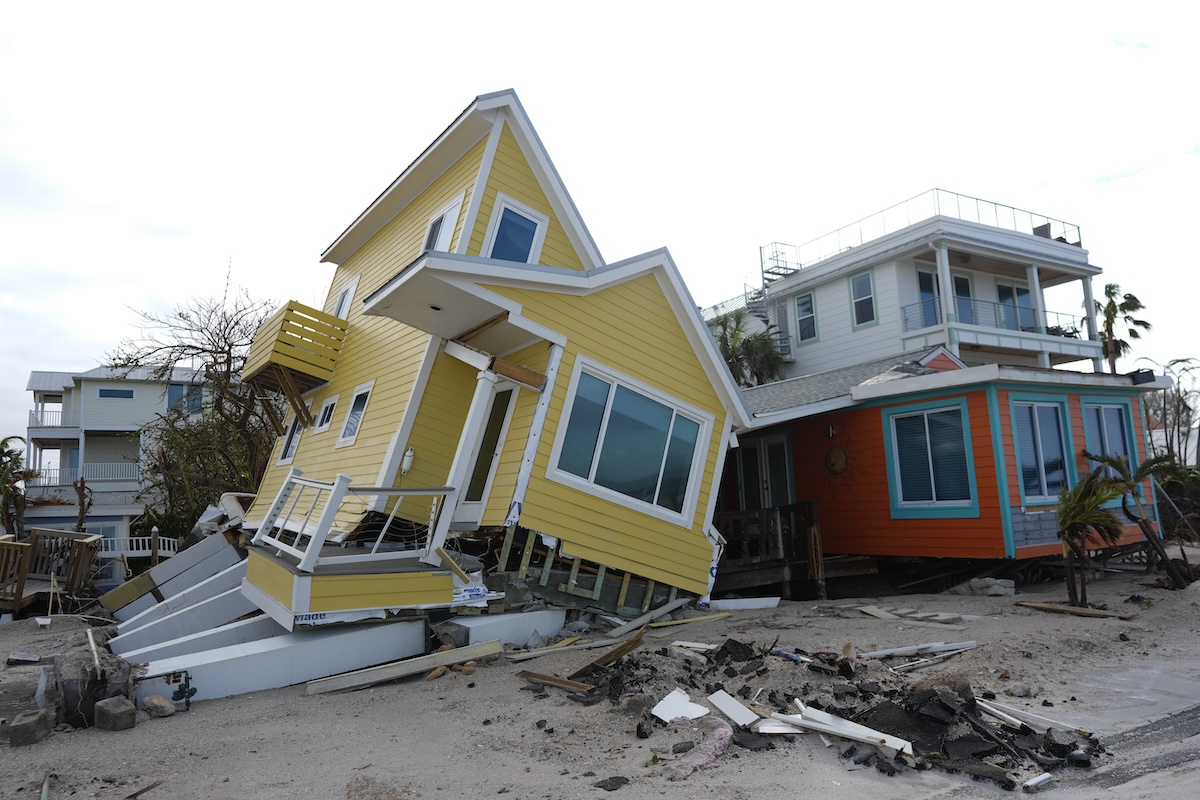
Una casa yace derribada de sus pilotes tras el paso del huracán Milton, en Bradenton Beach, en la isla Anna Maria, Florida, el 10 de octubre de 2024. (AP)
¿Qué tan fuerte podría ser el fondo?
Jolly dijo que el análisis de la FSU usa un escenario y se basa en las normas de la legislación estatal vigente, la cual él propone modificar. Él señaló el reaseguro — conocido como “seguro para compañías de seguros” — como una medida de seguridad.
El reaseguro permite a las aseguradoras primarias transferir una parte de su riesgo a reaseguradoras globales de mayor tamaño. Esto proporciona a las compañías el respaldo financiero necesario para suscribir pólizas en zonas costeras de alto riesgo y garantiza que dispongan de fondos suficientes para pagar indemnizaciones millonarias por desastres sin llegar a la quiebra.
“El fondo estatal compra reaseguros, al igual que cualquier fondo de capital que absorbería el riesgo, lo cual es otro punto fallido cuando Donalds dice que el estado está expuesto”, dijo Jolly.
Algunos expertos cuestionaron si las reaseguradoras aceptarían respaldar tanto riesgo para todo un estado, argumentando que sería enormemente costoso.
“Simplemente no sé cómo un fondo gubernamental podrá hacer esto de forma más barata y eficiente que una industria ampliamente diversificada”, dijo Carrillo.
Jeff Brandes, exsenador estatal republicano y fundador del Florida Policy Project, dijo que incluso si el estado pudiera hacer que el fondo fuera solvente usando las fuentes que Jolly ha sugerido — impuestos al desarrollo turístico, tasas inmobiliarias o impuestos a las compañías de seguros, el fondo enfrentaría problemas de tamaño y sostenibilidad.
“Estamos hablando de miles de millones de dólares anuales que habría que reservar. Podríamos tener un huracán el año que viene que cueste $100 mil millones, no lo sabemos, y estamos tratando de diversificar ese riesgo, no concentrarlo en un solo lugar”, dijo Brandes.
Expertos dicen que las aseguradoras privadas recurren a una sólida red de financiación global que distribuye el riesgo entre inversores internacionales, mercados de reaseguro privados y bonos de catástrofe.
Jolly dijo que si se determina que el plan final reduce los costos para los consumidores, probablemente lo impulsaría como una iniciativa electoral sobre la cual los floridianos votarían.
Lee más reportes de PolitiFact en Español.
Nota del editor: PolitiFact tradujo esta historia del inglés al español usando un servicio de traducción automática. Los periodistas de PolitiFact con fluidez en ambos idiomas editaron la traducción para mayor claridad y precisión.
Nuestras Fuentes
Fuentes incluidas en la nota en inglés.